Badanie pięciu krajów wskazuje, że dojrzałość regulacyjna, przewidywalność podatków i konkurencja coraz silniej decydują o możliwościach. Rozmówcy oczekują ożywienia transakcyjnego w 2027 roku.
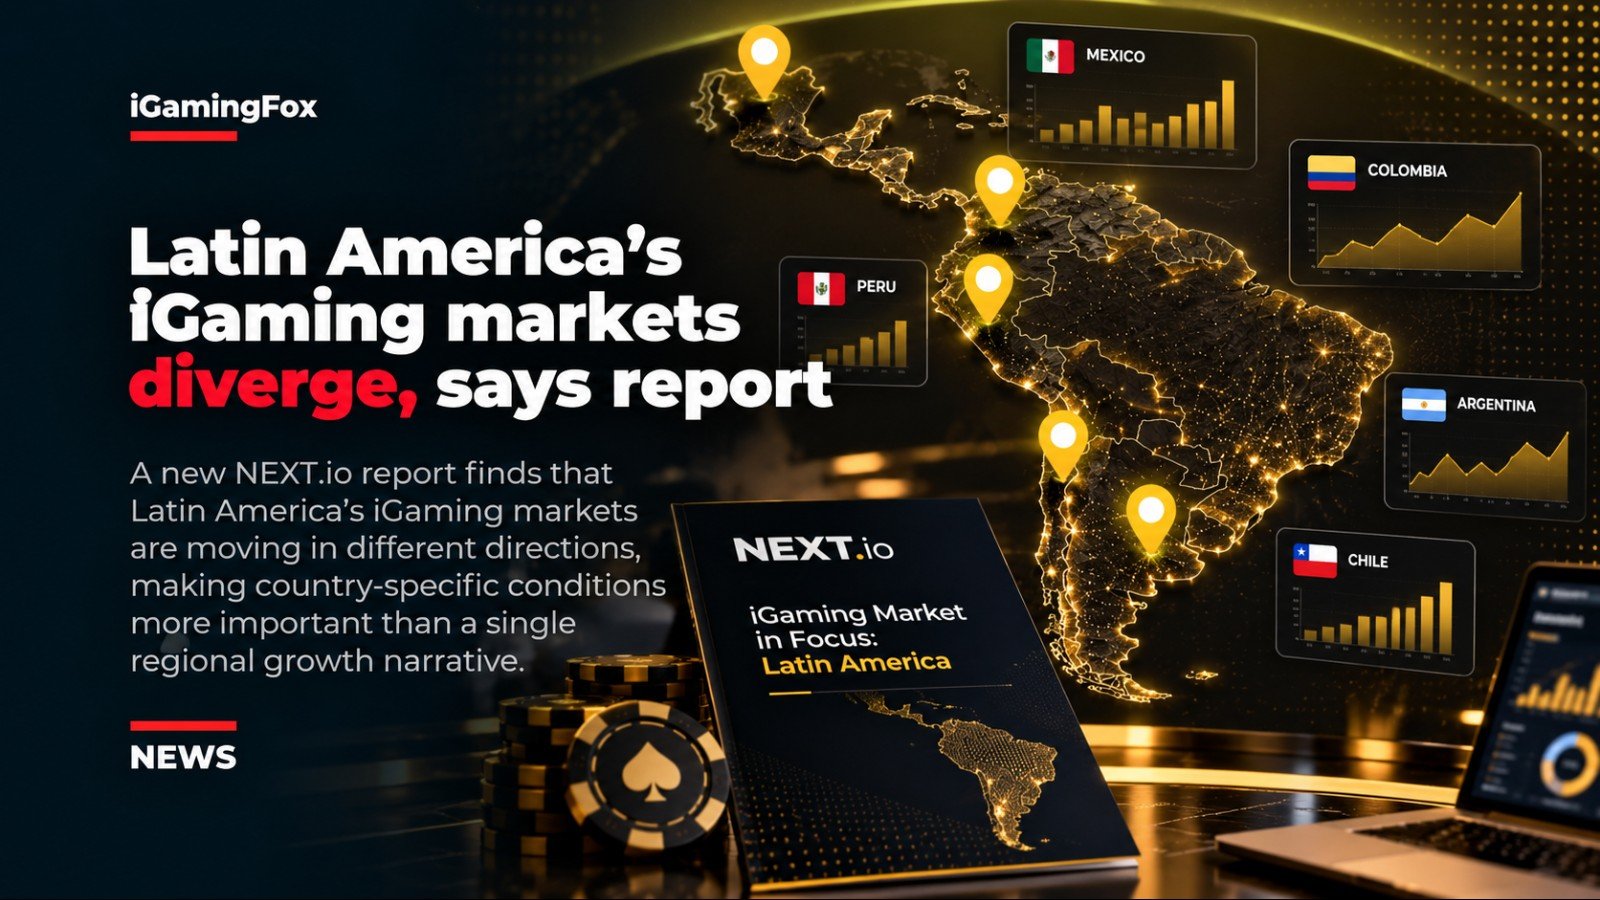
Rynki iGaming w Ameryce Łacińskiej rozwijają się w różnych kierunkach, przez co warunki w poszczególnych krajach stają się ważniejsze niż jedna regionalna narracja o wzroście - wynika z nowego badania NEXT.io.
Opublikowany we współpracy z dostawcą rozwiązań bukmacherskich DATA.BET raport NEXT iGaming Market in Focus: Latin America analizuje Meksyk, Argentynę, Peru, Kolumbię i Chile. Opiera się na ponad 20 wywiadach z operatorami, regulatorami, prawnikami, doradcami i inwestorami.
Raport opisuje 2026 rok jako okres pogłębiania się różnic między tymi rynkami. Jego teza dotyczy zróżnicowania regionalnych perspektyw inwestycyjnych, a nie prognozy załamania iGaming w Ameryce Łacińskiej.
Dojrzałość rynku kształtuje możliwości wejścia
Kolumbia, która wprowadziła regulacje hazardu online w 2016 roku, jest przedstawiana jako najbardziej dojrzały z pięciu rynków. Peru otrzymuje pozytywną ocenę za praktyczną funkcjonalność ram regulacyjnych, choć niepewność podatkowa pozostaje problemem.
Meksyk oferuje skalę, ale także ugruntowanych konkurentów i ustawę hazardową z 1947 roku. Prowincjonalna struktura licencjonowania Argentyny tworzy rozdrobnione środowisko operacyjne, natomiast Chile nie ustanowiło jeszcze regulowanego rynku online.
Porównanie NEXT.io ocenia każdy kraj pod kątem potencjału rynkowego, regulacji, warunków operacyjnych i profili graczy. Możliwości różnią się w zależności od tego, czy firma jest międzynarodowym operatorem, marką rzucającą wyzwanie liderom, dostawcą treści czy dostawcą płatności.
Nominalne stawki podatkowe mogą przesłaniać koszty operacyjne
Raport wskazuje przewidywalność podatkową jako istotny czynnik przy ocenie wejścia na rynek.
Meksyk ilustruje różnicę między stawkami ustawowymi a obciążeniem, które firmy mogą ponosić w praktyce. Choć nominalna stawka podatku akcyzowego wynosi 50%, eksperci uczestniczący w badaniu oszacowali efektywną stawkę na około 12-15% przy uznawanych strukturach kosztów.
Szacunki te należy rozumieć jako ocenę określonych rozwiązań operacyjnych dokonaną przez rozmówców, a nie jednolitą stawkę podatkową obowiązującą każdego operatora.
Szacunki dotyczące Argentyny podkreślają skalę działalności bez licencji
Przywołane w raporcie dane H2 Gambling Capital szacują regulowane przychody brutto z gier w Argentynie na około 1,1 mld dolarów, wobec około 1,2 mld dolarów w segmencie offshore.
Niezależnie od tego doradcy uczestniczący w badaniu oszacowali, że działalność bez licencji może odpowiadać nawet za 80% rynku. Liczby te stanowią różne szacunki i nie powinny być traktowane jako jeden spójny pomiar.
W przypadku Chile rozmówcy przewidują ukształtowanie się ram regulacyjnych pod koniec 2027 roku lub w 2028 roku. Raport uzależnia potencjalne możliwości wejścia od ostatecznie przyjętych przepisów.
Rozmówcy oczekują powrotu aktywności transakcyjnej w 2027 roku
Badanie sugeruje, że niepewność polityczna i regulacyjna opóźniła przejęcia oraz decyzje inwestycyjne. Rozmówcy spodziewają się ożywienia w 2027 roku wraz z wyjaśnianiem nierozstrzygniętych kwestii.
Raport wskazuje też możliwości w płatnościach i usługach afiliacyjnych oraz luki między ofertą produktową a popytem lokalnych graczy. Jego szerszy wniosek jest taki, że operatorzy i dostawcy muszą oceniać każdą jurysdykcję osobno, uwzględniając dostępność licencji oraz to, czy ekspansja wymaga stworzenia biznesu, czy przejęcia już istniejącego.
Komentarze (0)
Brak komentarzy. Bądź pierwszy!